- Formazione individuale
- Formazione aziendale
- Consulenza
- Content creation
- Divulgazione
- Azienda
La c.d. “economia dei capex”: quando il cash flow in uscita di un’impresa diventa l'utile dell'altra.
Queste riflessioni prendono spunto da un articolo del grande Aswath Damodaran, pubblicato su LinkedIn e sul suo blog Musings on Markets l'8 ottobre 2026 con il titolo Earnings, Cashflows and Stock Prices: The AI Cap Ex Effect Rolls Through!
Negli Stati Uniti gli utili aggregati delle società quotate sono passati da 511 a 692 miliardi di dollari nel primo trimestre 2026 (circa +35%) e da 576 a 904 miliardi nel secondo trimestre (circa +57%). Eppure, più della metà delle società ha riportato utili in calo: la crescita è concentrata in pochi settori, guidati dalla tecnologia e, in particolare, dall’AI. Nello stesso periodo il capex trimestrale è cresciuto di 133,4 miliardi rispetto al secondo trimestre 2025 (quasi +36%), con tecnologia, servizi di comunicazione e consumi discrezionali sopra il +50%. In un anno il debito contabile delle società americane è aumentato di 1.900 miliardi (circa +8%), quello del solo settore tecnologico di quasi il 19%. Una mole tale da contendere spazio al debito pubblico americano, costretto a offrire tassi sempre più elevati per attirare sottoscrittori.
Il dato che più colpisce riguarda però la cassa. Dividendi e buyback sono cresciuti molto meno degli utili (rispettivamente +5% e +9% circa) e le società dell'S&P 500 hanno restituito agli azionisti il 63% degli utili degli ultimi dodici mesi, il livello più basso dal 2004, contro l'80% e oltre che era la norma degli ultimi vent'anni. Gli utili crescono, la cassa no. Che cosa sta succedendo? Lo vedremo a breve: è quella che chiameremo “l’economia del capex”.
Gli utili dovrebbero tradursi in valore. Ma quanta parte di questi utili è vera creazione di valore e quanta è un’“illusione ottica” prodotta dalle regole contabili in un'economia dominata dagli investimenti?
Proviamo a spiegarci con un semplice esempio!
Il sistema economico vive una fase peculiare: enormi risorse vengono investite in asset fisici. Cosa c’è di diverso dalle fasi del recente passato? Google, per esempio, investiva soprattutto in programmatori e collaboratori, costi che in larga parte transitavano dal conto economico anziché essere capitalizzati. Anthropic, invece, investe enormi risorse in chip, immobili e data center. Quando un’impresa di intelligenza artificiale acquista GPU, server e data center, l'uscita di cassa non transita dal conto economico: viene capitalizzata tra le immobilizzazioni e arriva a conto economico soltanto attraverso gli ammortamenti, ripartita lungo la vita utile stimata del bene. Attenzione, però: per chi vende quelle tecnologie la stessa somma è immediatamente un ricavo dell'esercizio, con tutto il suo margine.
Ne deriva un'asimmetria temporale: il compratore spalma il costo su sei-otto anni (venti-trenta per gli immobili), diluendone l’impatto sul conto economico, mentre il venditore registra subito ricavo e margine. Finché gli investimenti crescono, il conto economico aggregato del sistema registra per intero i margini dei fornitori e solo una piccola frazione dei costi degli acquirenti. La somma degli utili supera quindi la cassa effettivamente generata, e il divario si allarga quanto più rapidamente cresce il capex.
Non è un'intuizione nuova. Lo si teorizzò già negli anni Trenta: ogni ondata di investimenti alza meccanicamente i profitti del sistema, prima ancora che quegli investimenti abbiano reso un solo dollaro.
Esaminiamo ora due imprese con semplici numeri. La prima, che chiamiamo Anthropic, rappresenta chi investe nell'infrastruttura dell'intelligenza artificiale. La seconda, NVIDIA, rappresenta chi la vende. Le cifre che osserverete sono meramente ipotetiche e non rappresentano i bilanci delle due società. Nella realtà, peraltro, i laboratori di AI acquistano gran parte della capacità di calcolo tramite contratti cloud, e il grosso del capex è sostenuto dagli hyperscaler: il ruolo di "investitore" del modello va quindi letto come quello dell'intera catena che costruisce i data center.
Abbiamo ipotizzato una vita utile degli impianti di otto anni, un'aliquota fiscale del 30%, imposte pagate nell'esercizio successivo e che metà dei ricavi del fornitore derivi dagli acquisti dell'investitore. Nell'esercizio X l'investitore porta il proprio attivo fisso da un miliardo a due, con un investimento lordo di 1.250.000.000 (ricordate che vanno conteggiati anche gli ammortamenti per calcolare il cash flow dei CapEx?).
Tabella 1. Anthropic: i mastrini dell'esercizio X
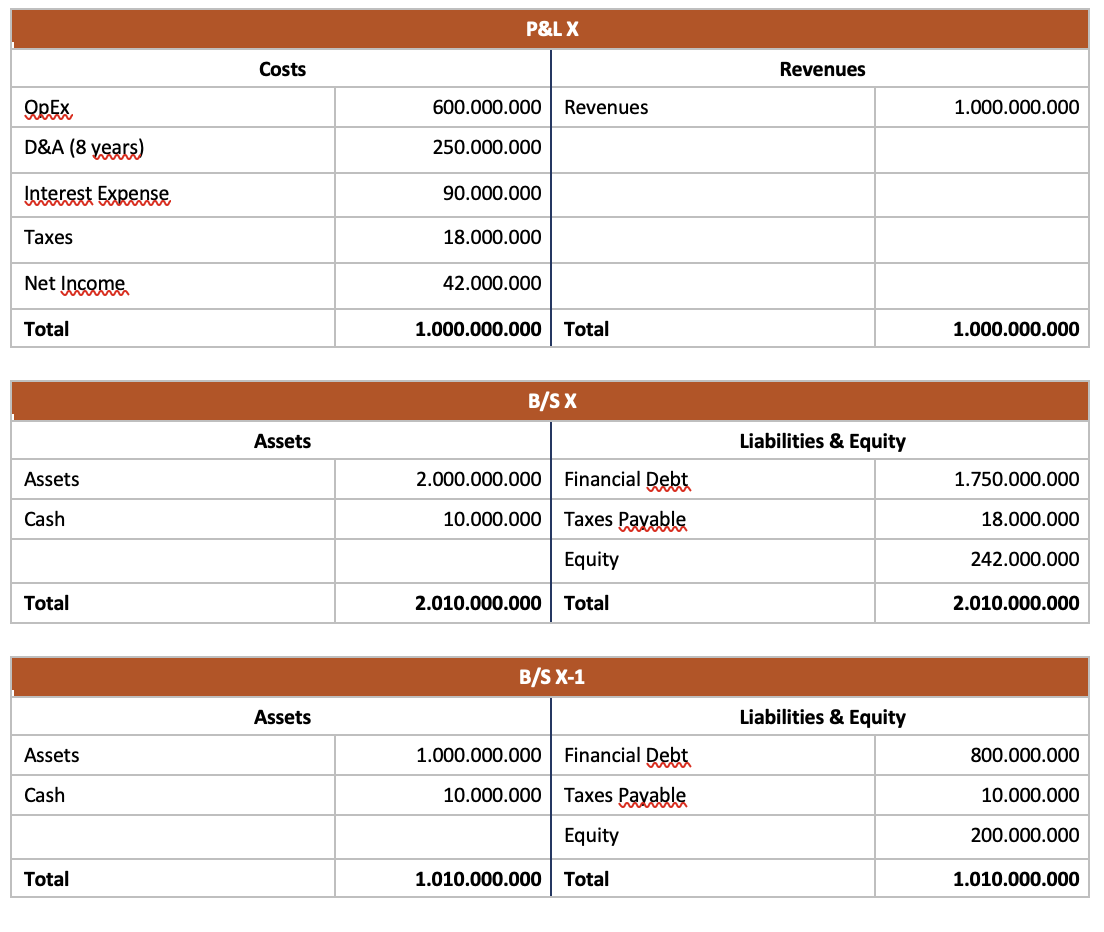
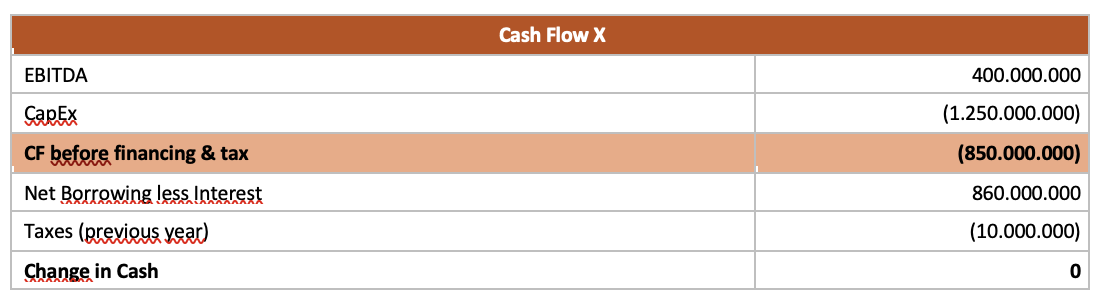
Tabella 2. NVIDIA: i mastrini dell'esercizio X
A una prima lettura entrambe le imprese stanno bene. L'investitore chiude in utile e il suo ROE (42 milioni su un patrimonio iniziale di 200 milioni) è pari al 21%. Il fornitore guadagna 441 milioni, genera cassa e riduce il debito. Basta però spostare lo sguardo sui flussi per vedere un'altra storia: l'investitore brucia 850 milioni prima dei finanziamenti, più che raddoppia il debito (da 800 a 1.750 milioni: 950 milioni di nuovo debito) e paga con il nuovo debito anche gli interessi su quello vecchio.
Proviamo ora a sommare le due imprese come se fossero un piccolo sistema economico chiuso.
Tabella 3. Il sistema nel suo insieme
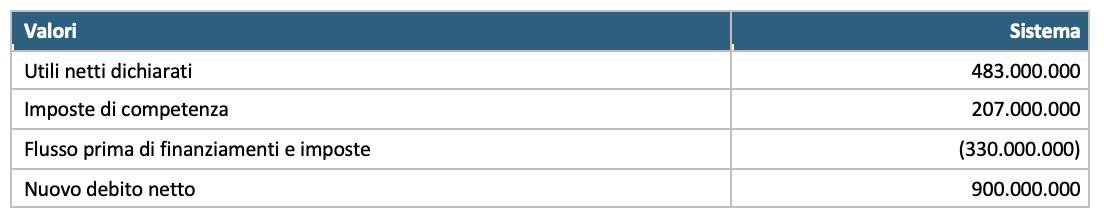
Il sistema dichiara 483 di utili e 207 di imposte, ma nello stesso esercizio consuma 330 di cassa operativa e si regge su 900 di nuovo debito. Il paradosso è che contabilmente non c’è nessuna irregolarità: ciascuna impresa applica correttamente i principi contabili. Il paradosso nasce dall'aggregazione.
Se ci pensiamo dei 1.250 milioni di CapEx dell'investitore pagati al fornitore, 950 (il 76%) sono finanziati con nuovo debito. Ergo gli utili del fornitore, in buona parte, sono finanziati dai creditori del suo cliente. E poi c’è l'Erario che incassa imposte su utili che, a livello di sistema, sono stati pagati a debito.
Perfetto…
A gonfiare gli utili contribuiscono anche le scelte contabili: dal 2020 Microsoft e Alphabet hanno portato la vita utile dei server da tre a sei anni; Meta l'ha alzata a 5,5 anni nel 2025, con un minore ammortamento di circa 2,3 miliardi di dollari nei primi nove mesi dell'anno; Amazon, dopo essere salita a sei anni, nel 2025 è tornata a cinque per una parte dei server. Allungare le vite utili dei cespiti è una pratica che produce "utili sovrastimati e attivi sopravvalutati" (ricordate gli anni di sospensione degli ammortamenti in epoca Covid?).
L'utile dell'investitore dipende da quanto saprà far fruttare questa enorme mole di investimenti. Intanto il debito, e la cassa necessaria a rimborsarlo, lo aspettano al varco…
E quel ROE del 21%, che a una prima lettura sembrava eccellente, è in realtà figlio della leva. Il rendimento operativo dopo le imposte sul capitale investito di fine esercizio (EBIT al netto delle imposte, 105 milioni, su un capitale investito di circa 1.980 milioni) è di poco superiore al 5%. I debiti finanziari rappresentano l'88% del capitale investito, la posizione finanziaria netta vale 4,35 volte l'EBITDA, l'EBIT copre gli oneri finanziari appena 1,7 volte e il patrimonio netto è pari al 12% dell'attivo. Una svalutazione del 12% degli impianti azzera il patrimonio. Il DSCR dell'esercizio è negativo.
Un'impresa i cui flussi di cassa non coprono né il capitale né gli interessi, e che deve indebitarsi per pagarli, si trova in una posizione quasi da “schema Ponzi”: paga il debito con altro debito. Va detto, per onestà intellettuale, che ogni progetto in fase di abbrivio si trova in condizioni simili. Nel project financing, ad esempio, gli interessi del periodo di costruzione vengono capitalizzati e i finanziatori lo accettano perché esistono contratti, tariffe regolate o concessioni che rendono prevedibili i flussi della fase operativa. Nell'economia del capex dell'intelligenza artificiale questa rete di protezione manca, o è quantomeno incerta: i ricavi futuri dipendono da una domanda ancora in formazione, da prezzi unitari che finora sono scesi rapidamente e da una concorrenza che non ha ancora mostrato chi vincerà.
E il fornitore? Se ci pensiamo, i suoi ricavi non dipendono dalla dimensione dello stock di capitale installato presso i clienti, ma dalla sua variazione: dal flusso di nuovi investimenti. Per mettere in crisi il fornitore basta che gli investimenti smettano di crescere e si assestino su una nuova normalità.
Se ci pensate nel nostro modello, se l'investitore si limitasse a sostituire gli impianti che si consumano (un capex pari all'ammortamento, cioè 250 anziché 1.250), i ricavi del fornitore scenderebbero da 2.500 a 1.500, con un calo del 40%.
Tabella 4. Fornitore: l'effetto di un capex dell'investitore limitato alla sostituzione
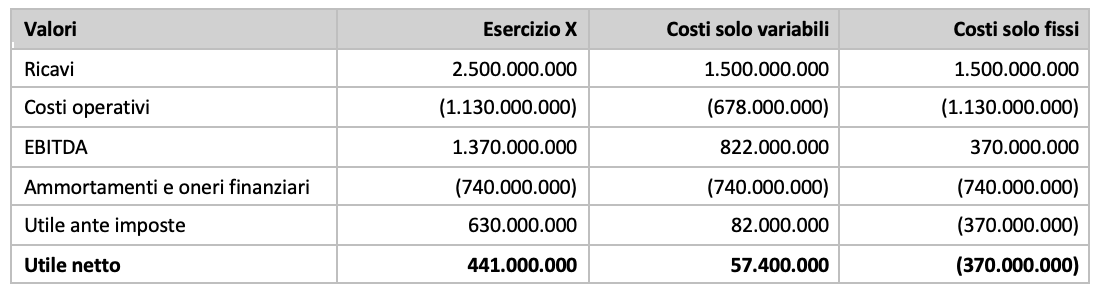
"Costi solo variabili": ipotesi che contempla solo costi operativi proporzionali ai ricavi. "Costi solo fissi": ipotesi che contempla costi operativi invariati. La realtà si colloca tra i due estremi.
Anche nell'ipotesi più favorevole l'utile del fornitore si riduce di quasi il 90%. Un analista del credito segnalerebbe subito un secondo problema: metà dei ricavi proviene da uno o pochi clienti, con flussi di cassa negativi e finanziati a debito.
Il cerchio si chiude quando è lo stesso fornitore a finanziare il cliente. Nel novembre 2025 NVIDIA e Microsoft hanno annunciato investimenti in Anthropic fino a 10 e 5 miliardi di dollari, mentre Anthropic si è impegnata ad acquistare 30 miliardi di capacità di calcolo su Azure e fino a un gigawatt di capacità su sistemi NVIDIA. Nel settembre 2025 NVIDIA e OpenAI avevano firmato una lettera d'intenti per almeno 10 gigawatt di sistemi NVIDIA, con un investimento annunciato fino a 100 miliardi. Quando il fornitore partecipa al capitale del cliente, una parte dei suoi ricavi è finanziata, indirettamente, dal suo stesso capitale: è il vendor financing che alla fine degli anni Novanta accompagnò l'espansione, e poi la crisi, dei produttori di apparati per le telecomunicazioni. Non è detto che la storia si ripeta, ma la struttura è la stessa…
Se seguiamo il metodo del DCF (Discounted Cash Flow) il valore di un'impresa è il valore attuale dei suoi flussi di cassa futuri, non la somma dei suoi utili contabili. Il paradosso è che se il sistema utilizza moltiplicatori dell’EBITDA o degli utili (il famoso rapporto Price/Earnings) per determinare il valore delle aziende stimerà quotazioni delle società ben più elevate di coloro che utilizzeranno lo sconto del flusso di cassa operativo (FCFO o FCFF) che sconta il cash flow da investimenti (i famosi Cap.Ex). Chi ha ragione? In borsa stanno prevalendo i valutatori “da utili” che determinano valori stellari oggi sperando nei cash flows futuri, come andrà a finire?
Nel suo contributo Damodaran simula scenari sulla base di tre variabili: la dimensione del mercato, l'economia unitaria e i margini, i vantaggi competitivi. Ottimisti e pessimisti divergono su tutti e tre, e sapete qual è la novità?
Che la risposta allo stato nessuno la conosce, arriverà solo con il tempo. Da qui i suoi scenari:
L'osservazione più utile di Damodaran riguarda i tempi: i mercati reagiranno prima dei bilanci contabili. I prezzi delle società esposte all'intelligenza artificiale saliranno o scenderanno prima che i bilanci registrino utili o write-off di crediti, e chi aspetta le svalutazioni per vendere avrà aspettato troppo.
L'economia dei capex non è necessariamente una bolla. È però un'economia in cui il conto economico anticipa: l'utile del fornitore è un utile realizzato, quello dell'investitore è un utile promesso, e la somma dei due viene letta dai mercati come se avessero la stessa natura. Il grande paradosso è che gli utili aggregati sono massimi proprio quando il sistema consuma più cassa e accumula più debito.
C'è un aspetto che di solito sfugge: l'illusione funziona in entrambe le direzioni. Nella fase espansiva gli utili sono gonfiati perché il costo dell'investimento viene differito. Se ci pensiamo nella fase di rallentamento accade esattamente l'opposto: i ricavi dei fornitori si contraggono subito, mentre gli investitori continuano a sopportare per anni gli ammortamenti degli impianti già installati (che hanno anche pensato bene di allungare), a prescindere da quanto rendano. Il conto economico restituisce a suon di perdite e con gli interessi ciò che aveva anticipato, e lo fa proprio quando la cassa è più scarsa. Ecco perché il punto di svolta non coinciderà con un crollo degli investimenti, ma con il momento in cui smetteranno di crescere.
Solo quando utili e cassa convergeranno sapremo se questo ciclo di investimenti ha creato valore o se ci ha soltanto illusi, anticipando utili che non si sono mai materializzati.
Nell'economia del capex l'utile è una promessa e la cassa è la verifica. Lo abbiamo scritto in altre occasioni e vale oggi più che mai: il profitto è un'opinione, la cassa è un fatto.